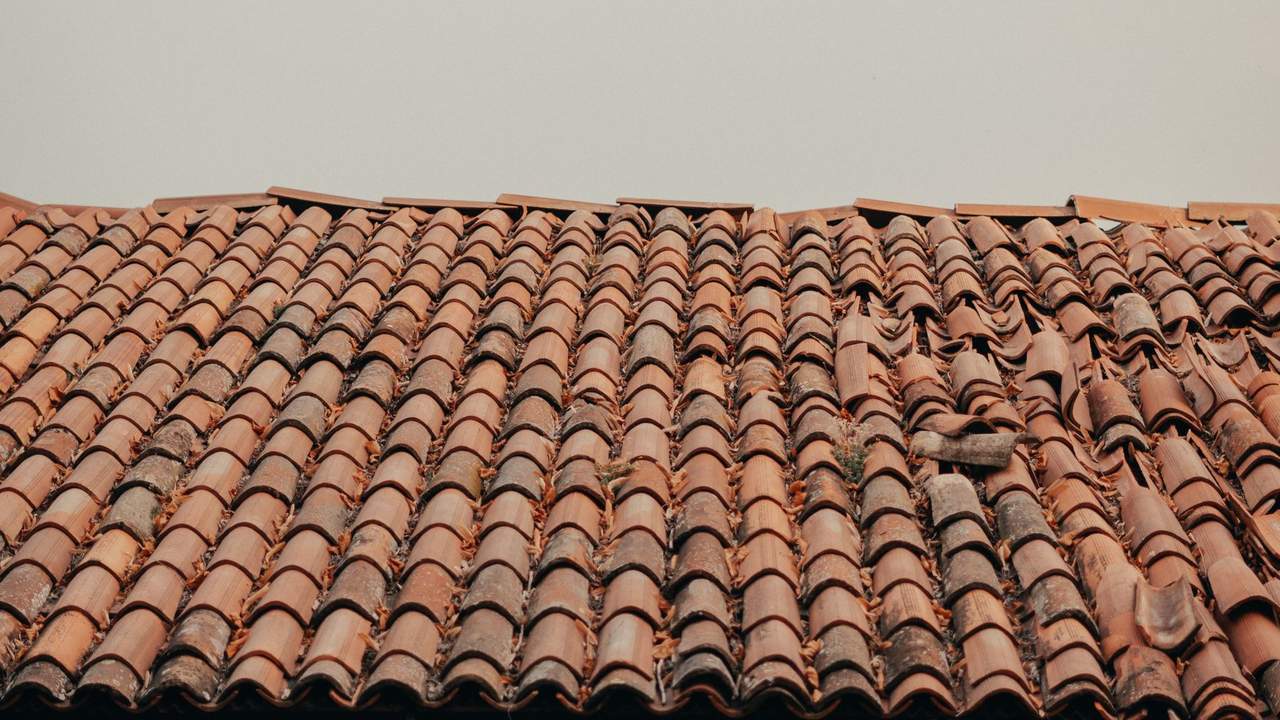
Toiture qui fuit : protégez l'intérieur, coupez le courant de la pièce si l'eau approche d'une lampe, photographiez tout, puis appelez un couvreur pour un bâchage provisoire (sous 24 à 48 h) et déclarez le sinistre à votre assurance habitation sous 5 jours ouvrés. Ne montez pas sur un toit mouillé. Prix 2026 : diagnostic et déplacement 150 à 300 €/intervention, réparation courante (tuile, solin, joint) 200 à 450 €/intervention, infiltration complexe (noue, chéneau, reprise de zinguerie) 400 à 2 500 €/intervention. En Occitanie, la plupart des fuites suivent un épisode cévenol ou un coup de tramontane, deux cas couverts par la garantie tempête ou dégât des eaux.
Décrivez votre toit, on s'occupe du reste
Étape 1/4 · Besoin
Choisissez une réponse pour continuer.
Choisissez une réponse pour continuer.
Choisissez une réponse pour continuer.
Dernier écran : où vous joindre ?
Couvreurs en Occitanie : vos réponses nous aident à orienter la demande. Plusieurs entreprises du secteur vous rappellent avec un devis, gratuitement et sans engagement.
Fuite en cours ? Fuite en cours : mettez un seau, coupez l'électricité de la pièce si le plafond goutte près d'une lampe, photographiez les dégâts. Un couvreur peut bâcher sous 24 à 48 h ; déclarez le sinistre à votre assurance habitation sous 5 jours ouvrés (garantie tempête ou dégât des eaux).
Mise en relation : votre demande part vers plusieurs professionnels de votre région, jamais vers un artisan désigné à l'avance. Les entreprises citées sur cette page viennent des registres publics (Sirene, ADEME) et ne reçoivent pas forcément votre demande.
Les premières heures : sept gestes dans l'ordre
- Recueillir l'eau. Seau, bassine, serpillières ; si un plafond en plaque de plâtre gonfle comme une poche, percez-le au centre avec un tournevis au-dessus d'un seau : mieux vaut un trou de 5 mm qu'un plafond qui s'effondre.
- Couper l'électricité de la pièce au tableau si l'eau coule près d'un luminaire, d'une prise ou d'un interrupteur.
- Déplacer ou bâcher meubles, tapis, matériel électronique. L'eau qui goutte n'est pas forcément à l'aplomb de la fuite : elle suit un chevron ou un câble et tombe plus loin.
- Photographier et filmer avant de nettoyer : plafond, murs, sol, objets abîmés, extérieur du toit si visible depuis le sol. Datez les fichiers. Ce sont vos preuves pour l'assureur.
- Regarder dans les combles avec une lampe, sans marcher entre les solives : une tache claire sur le dessous de la couverture, une goutte qui perle sur un chevron localisent la zone.
- Ne pas monter sur le toit tant qu'il est mouillé ou que le vent souffle. Chaque automne, les urgences occitanes reçoivent des propriétaires tombés en voulant « juste remettre une tuile ».
- Appeler un couvreur pour un bâchage et un diagnostic : choisissez « Fuite en cours » dans le formulaire de cette page, vous passez directement à l'écran de contact.
Le bâchage provisoire : à quoi ça sert, combien ça coûte
Un bâchage met la maison hors d'eau en attendant la réparation. Le couvreur fixe une bâche armée sur la zone, lestée ou agrafée sur des liteaux, tendue du faîtage vers l'égout pour que l'eau glisse dessus et pas dessous. Comptez 200 à 500 € pour un bâchage d'urgence, déplacement compris, sous 24 à 48 h, davantage la nuit ou le week-end. Le bâchage n'est pas une réparation : une bâche tient quelques semaines, se déchire au premier coup de tramontane, et retient l'humidité sous elle. Il sert à gagner le temps du diagnostic, du devis et, s'il y a lieu, de l'expertise.
Les assureurs considèrent le bâchage comme une « mesure conservatoire » : vous devez la prendre pour limiter le dommage, et elle est remboursée sur facture, même avant tout accord. Conservez la facture du couvreur ou, si vous avez bâché vous-même depuis une échelle stable et par temps sec, les tickets de bâche, sandows et liteaux.
Assurance habitation : déclarer, prouver, se faire rembourser
Quelle garantie ? Deux garanties du contrat multirisque habitation peuvent jouer. La garantie dégât des eaux couvre les dommages causés par l'eau à l'intérieur (plafonds, peintures, sols, meubles), quelle que soit la cause de l'infiltration ; elle ne paie en général pas la réparation du toit lui-même. La garantie tempête, grêle, neige couvre en plus la réparation de la couverture quand la cause est un événement climatique : rafales (le contrat fixe souvent un seuil, 100 km/h, ou exige que des dommages soient constatés dans le voisinage), grêle, poids de la neige. La vétusté, le défaut d'entretien, une tuile qui a glissé faute de crochet ne sont pas des sinistres couverts.
Quel délai ? 5 jours ouvrés à compter de la découverte du dommage (article L113-2 du code des assurances) pour un dégât des eaux ou une tempête ; 10 jours après la publication de l'arrêté pour une catastrophe naturelle (les inondations cévenoles du Gard ou de l'Hérault en font régulièrement l'objet). Une déclaration tardive peut être refusée si l'assureur prouve un préjudice.
Comment ? Par l'espace client, par courrier recommandé ou par téléphone avec confirmation écrite. Indiquez la date, les circonstances (épisode de vent du tant, orage de grêle), les pièces touchées, joignez les photos, l'attestation Météo-France si l'assureur la demande (payante, environ 60 €, mais souvent inutile : les bulletins de vigilance orange suffisent), et le devis de réparation. Au-dessus d'un certain montant (1 600 € en général), un expert passe.
Ce que vous pouvez faire avant l'expert : bâcher, sécher, photographier, faire établir un devis. Ce que vous ne devez pas faire : tout réparer et repeindre avant sa visite sans accord écrit, jeter les tuiles cassées ou les éléments de zinguerie arrachés.
D'où vient la fuite ? Les huit causes que trouve un couvreur
- Une tuile cassée, fendue ou déplacée, surtout en tuile canal posée à sec après un coup de vent : la cause la plus fréquente et la moins chère.
- Un solin ouvert au pied d'une cheminée ou d'un mur plus haut que le toit : le mortier s'est fissuré, la bande de zinc ou de plomb s'est décollée.
- Une noue engorgée ou percée, à la jonction de deux pans : les feuilles, la mousse et les aiguilles de pin y font barrage, l'eau remonte sous les tuiles.
- Un faîtage descellé : les tuiles faîtières scellées au mortier se soulèvent avec les cycles de chaleur et de gel, l'eau s'infiltre à la crête.
- Une gouttière ou un chéneau bouché ou percé : l'eau déborde vers l'intérieur au lieu de partir dans la descente.
- Un écran de sous-toiture absent ou déchiré, qui laissait passer la neige poudreuse ou la pluie poussée par le vent sous des tuiles saines.
- Une fenêtre de toit dont le raccord ou le joint a vieilli.
- La condensation, souvent confondue avec une fuite : combles mal ventilés, isolant humide, gouttes en hiver sous un bac acier ou une tôle sans feutre anti-condensation.
Le diagnostic prend une heure : le couvreur repère la trace dans les combles, remonte à la pente, et cherche sur le toit à l'aplomb et au-dessus. Il vérifie au passage les points faibles, zinguerie et faîtage en tête ; le guide sur la zinguerie décrit chacun d'eux.
Prix d'une réparation de fuite de toiture en 2026
| Intervention | Prix 2026 TTC | Délai courant |
|---|---|---|
| Bâchage d'urgence | 200 à 500 € | 24 à 48 h |
| Diagnostic et déplacement | 150 à 300 €/intervention | 24 à 72 h |
| Réparation courante (tuile, solin, joint, quelques tuiles de faîtage) | 200 à 450 €/intervention | dans la semaine |
| Infiltration complexe (noue, chéneau, reprise de zinguerie, réfection d'un solin de cheminée) | 400 à 2 500 €/intervention | 1 à 3 semaines |
| Remplacement d'une gouttière zinc | 35 à 85 €/ml | 1 à 3 semaines |
| Réfection d'un pan entier, tuile canal | 60 à 150 €/m² | 1 à 2 mois |
Le diagnostic est le plus souvent déduit du devis si vous confiez la réparation à la même entreprise. Une majoration de 50 à 100 % s'applique la nuit, le dimanche et les jours fériés ; méfiez-vous d'un « dépanneur 24 h/24 » trouvé sur une affichette qui facture le déplacement 400 € avant d'avoir regardé le toit. La réparation relève de la TVA à 10 %, sans aide. Si le couvreur, redescendu du toit, vous annonce qu'il faut tout refaire, demandez des photos de ce qu'il a vu et un second avis : une fuite ponctuelle sur un toit de trente ans n'impose pas une réfection complète, une fuite généralisée sur un toit de soixante-dix ans, souvent, oui. Le tableau des prix au m² vous donne l'ordre de grandeur pour arbitrer.
Fuites en Occitanie : cévenol, tramontane, grêle
La région concentre trois mécanismes de fuite. L'épisode cévenol, de septembre à novembre, déverse 150 à 300 mm en 24 heures sur le Gard, l'Hérault, la Lozère et l'Aude : les gouttières et les noues, dimensionnées pour une pluie ordinaire, débordent, et l'eau passe par-dessus le chéneau ou remonte sous les tuiles de rive. Nîmes reçoit 627 mm par an en seulement 62 jours de pluie (Météo-France, 2016-2025) : la moitié tombe en quelques épisodes. La réponse technique : des gouttières de section généreuse, des crapaudines, des noues dégagées avant l'automne.
La tramontane et le vent d'autan soulèvent les tuiles canal posées à sec : Perpignan compte 40 jours par an de rafales à 80 km/h ou plus, Narbonne 32, avec des maxima de 138 à 143 km/h. Après chaque coup de vent, un tour du toit depuis le sol, aux jumelles, repère les tuiles déplacées avant la pluie suivante. Les contrats d'assurance appliquent la garantie tempête quand le vent a dépassé le seuil du contrat ou quand des dommages sont constatés dans le voisinage, ce qui est presque toujours le cas dans le Roussillon.
La grêle, en mai et juin, frappe surtout le piémont pyrénéen, le Gers et le Tarn-et-Garonne : elle fend les tuiles mécaniques et perce le fibro-ciment ancien. Un orage de grêle est un sinistre à part entière, à déclarer dans les 5 jours, et l'expert regarde alors l'ensemble de la couverture, pas seulement la fuite.
Locataire, propriétaire, copropriété : qui paie quoi
Le locataire déclare le dégât des eaux à son propre assureur (pour ses biens) et prévient le propriétaire, qui déclare de son côté et fait réparer la toiture : la couverture n'est jamais une réparation locative. En copropriété, la toiture est une partie commune : le syndic déclare le sinistre à l'assurance de l'immeuble, fait bâcher, commande le diagnostic ; le copropriétaire du dernier étage déclare ses dommages intérieurs à son assureur. La convention IRSI, qui régit les dégâts des eaux entre assureurs depuis 2018, désigne l'assureur de l'occupant comme gestionnaire jusqu'à 5 000 € de dommages. La réparation définitive du toit passe par un vote en assemblée générale, sauf urgence, où le syndic peut engager les travaux conservatoires.
Dans tous les cas, ne laissez pas traîner : une fuite qui a travaillé un hiver dans une charpente en chêne du Lauragais ou du Minervois se transforme en reprise de charpente à 60 à 300 €/m².
Questions fréquentes
Combien coûte la réparation d'une fuite de toiture ?
200 à 450 €/intervention pour une cause simple (tuile cassée, solin décollé, joint), 400 à 2 500 €/intervention pour une noue, un chéneau ou une reprise de zinguerie, plus le diagnostic (150 à 300 €/intervention), souvent déduit du devis.
L'assurance habitation rembourse-t-elle une fuite de toiture ?
Elle rembourse les dégâts causés par l'eau à l'intérieur (dégât des eaux) et, si la cause est une tempête, la grêle ou la neige, la réparation de la toiture (garantie tempête). L'usure, le défaut d'entretien et la vétusté ne sont pas couverts : une fuite due à des tuiles de 80 ans poreuses reste à votre charge.
Sous quel délai déclarer une fuite ?
5 jours ouvrés à compter de la découverte pour un dégât des eaux ou une tempête, 10 jours après publication de l'arrêté pour une catastrophe naturelle. Par lettre recommandée, par l'espace client ou par téléphone avec confirmation écrite.
Peut-on faire réparer avant le passage de l'expert ?
Oui pour les mesures conservatoires (bâchage, mise hors d'eau) : elles sont attendues et remboursées. Pour la réparation définitive, attendez l'accord ou envoyez le devis à l'assureur ; conservez les tuiles cassées et les photos.
Un couvreur peut-il intervenir sous la pluie ?
Pour un bâchage, oui, si le vent le permet ; pour une réparation, non : un toit mouillé glisse et un mortier ne prend pas. Au-delà de 60 km/h de rafales, aucune intervention en hauteur.
Sources
- Prix : travaux.com (2026), mesdepanneurs.fr (2026), trouveruncouvreur.fr (2026), simplest-services.com (bâchage 2026) ; fourchettes consolidées au 3 septembre 2026.
- Assurance : code des assurances, art. L113-2 (délai de déclaration 5 jours ouvrés), art. L125-2 (catastrophes naturelles) ; garantie tempête : seuils usuels des contrats MRH (vent ≥ 100 km/h ou dommages constatés aux alentours).
- Climat : Météo-France 2016-2025 (stations Nîmes-Courbessac, Perpignan, Narbonne, Toulouse-Blagnac, Tarbes-Lourdes).
Guides liés
Couvreurs par ville